


Как приблизить покупку квартиры и выбрать подходящую ипотеку. Советы с форума "Ұмай"
Собственная квартира для многих женщин остается одной из главных финансовых целей. Но между желанием купить жилье и реальной сделкой обычно стоят первоначальный взнос, выбор ипотечной программы и вопрос, сколько можно безболезненно откладывать каждый месяц. Именно об этом 23 сентября говорили на женском бизнес-форуме "Ұмай" в Астане, который организовал Отбасы банк. На одной площадке собрались специалисты финансового рынка, предпринимательницы и женщины, которые уже купили жилье или только планируют это сделать.
Вице-спикер Курултая Дания Еспаева, открывшая форум, предложила участницам не откладывать большие цели из-за страха перед первым шагом.
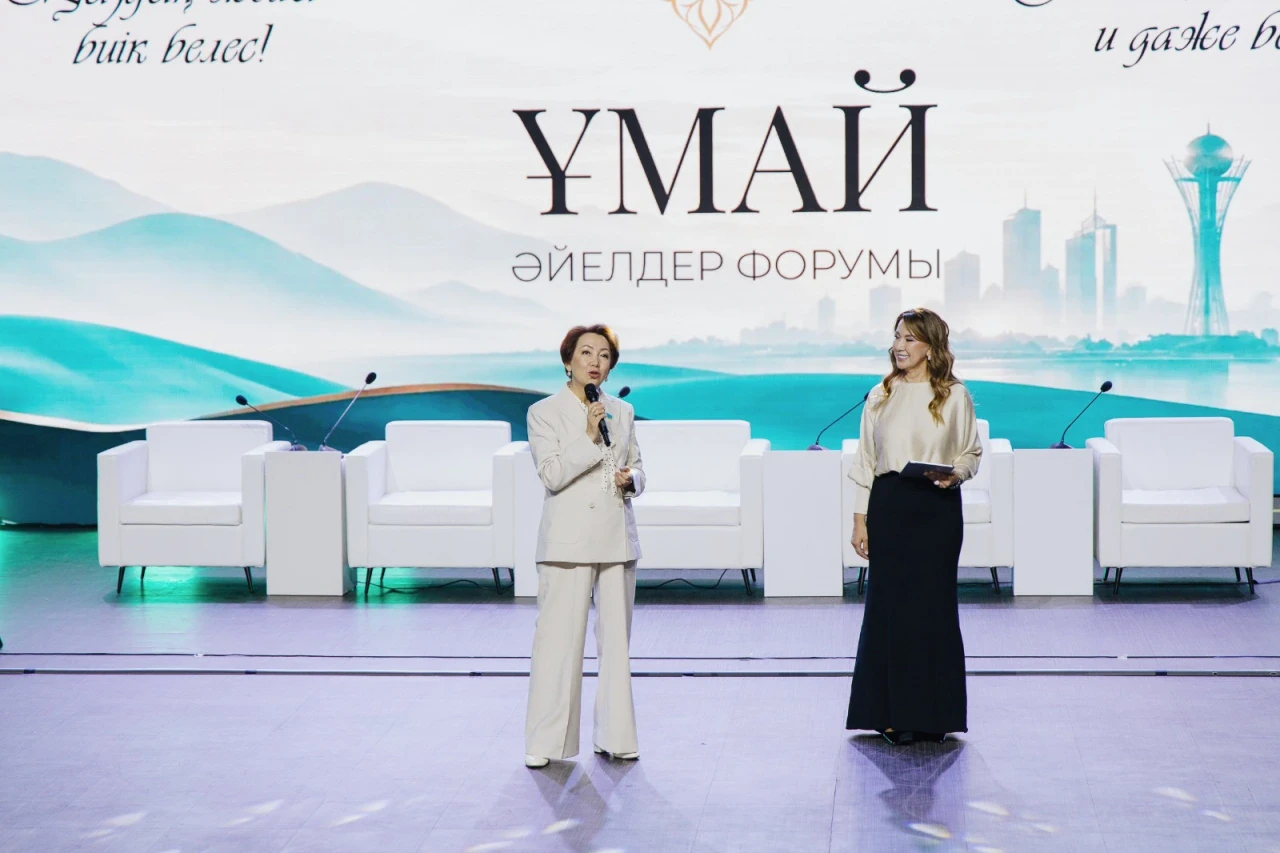
"Для кого-то первый шаг – пойти учиться. Для кого-то – открыть свой первый депозит. Для кого-то – открыть свое первое дело. Но этот первый шаг каждая должна сделать сама", – сказала Дания Еспаева.
Сколько нужно для участия в "Ұмай"
После этого разговор перешел к более прикладным вопросам. Заместитель председателя правления Отбасы банка Нурлан Акшанов рассказал об условиях женской ипотечной программы "Ұмай". Она реализуется совместно с Азиатским банком развития.
Ипотечная программа "Ұмай" рассчитана на женщин от 18 до 65 лет. Максимальная сумма займа составляет 50 млн тенге, срок кредитования – до 25 лет. Первоначальный взнос в Астане и Алматы составляет 20%, в остальных регионах – 15%. При этом несколько лет заранее копить на депозите не требуется. Его можно открыть перед подачей заявки. Наличие собственного жилья участию в программе не мешает, а совокупный доход семьи не должен превышать 1,25 млн тенге в месяц.
Ставка по займу снижается по мере накопления. Сначала она составляет 14,8% годовых (ГЭСВ от 16,3% до 16,8%).Часть ежемесячного платежа идет на депозит. Когда на нем накапливается 50% стоимости жилья, ставка снижается до 3,5% (ГЭСВ от 3,6% до 4,4%) – 5% (ГЭСВ от 5,1% до 6,9%).
"При выборе займа важно смотреть на ежемесячный платеж и общую переплату. Клиент должен понимать все условия до подписания договора, потому что небольшая разница в платеже сегодня может сильно повлиять на общую стоимость кредита", – отметил Акшанов.
Первый транш программы в размере 9 млрд тенге оказался востребованным. По словам Акшанова, 31 августа банк принял 855 заявок. Выделенные средства были быстро исчерпаны. На форуме сообщили, что в ближайшее время ожидается выделение второго транша для кредитования по программе "Ұмай".
Сначала цель, потом ипотека
Финансист Султан Елемесов предложил начать подготовку к покупке жилья еще до выбора банковского продукта. Первый шаг, по его мнению, заключается в конкретной цели. Нужно определить:
- стоимость будущей квартиры,
- срок покупки,
- сумму, которую можно регулярно направлять на накопления.
Здесь действует простое правило: расходы должны быть меньше доходов. Но само по себе сокращение расходов покупку квартиры не приближает, если у накоплений нет срока и понятной суммы.
"Проблема обычно в том, что нет четкой цели и временного горизонта, за который мы хотим к ней прийти. Если мы знаем сумму и срок, становится понятно, сколько денег нужно выделять каждый месяц. Тогда жилье перестает быть абстрактной мечтой и превращается в финансовую задачу, которую можно посчитать", – объяснил Султан Елемесов.
Он отдельно разобрал принцип и преимущество системы жилищных строительных сбережений, которую реализует Отбасы банк. Ключевой продукт этой системы – жилищный заем. Он выдается по низкой ставке – от 3,5% (ГЭСВ от 3,6% до 4,4%) до 5% годовых (ГЭСВ от 5,1% до 6,9%). Чтобы его получить, на депозите в банке необходимо в течение минимум трех лет накопить 50% от суммы займа, иметь оценочный показатель 16.
Но ждать несколько лет требуется не во всех случаях. У Отбасы банка есть промежуточные и предварительные займы. Они позволяют купить недвижимость раньше, а уже затем выполнить условия для перехода на более низкую ставку.
Елемесов советует не сравнивать ипотечные продукты только по процентной ставке. Важно посмотреть весь денежный поток. Сколько придется внести сразу, какую сумму предстоит платить каждый месяц, какая часть платежа идет на проценты, сколько нужно продолжать накапливать и какой будет итоговая переплата.
"Я всегда смотрю на кредит за весь срок его действия. Нужно посчитать, сколько денег вы вложили сначала, сколько будете платить потом и что получите в результате. Иногда продукт с более высокой ставкой на первом этапе оказывается удобнее из-за срока и ежемесячной нагрузки. Поэтому решение нужно принимать после расчета, а не по одной цифре в рекламе", – сказал финансист.
 "Когда женщина замужем, она часто не думает о собственной финансовой опоре и полностью полагается на семейный бюджет. Но обстоятельства могут измениться, и тогда выясняется, что собственных накоплений нет. Я считаю, что у женщины должен быть хотя бы резерв на несколько месяцев и понимание, что она сможет делать дальше самостоятельно", – рассказала Алтынгуль.
 "На тот момент я сравнивала предложения и других банков, но условия в Отбасы банке для меня оказались приемлемее. Ежемесячный платеж был посильным, поэтому ипотеку за квартиру удалось выплатить без чрезмерной нагрузки на бюджет", – рассказала девушка.