
 +7…+15°
 +7…+18°
Несколько кредитов и один график выплат. Как работает платформа Finkelisim.kz
Если у казахстанца несколько кредитов в банках и микрофинансовых организациях (МФО), ежемесячные платежи могут стать серьезной нагрузкой на семейный бюджет. Особенно сложно, когда доходы сокращаются, возникают непредвиденные расходы или появляются просрочки по кредитам. В такой ситуации заемщику приходится искать способы договориться с кредиторами и пересмотреть условия погашения долгов.
При этом урегулировать задолженность не обязательно с каждым кредитором отдельно. В Казахстане действует платформа Finkelisim.kz, которая позволяет подать заявление на коллективное урегулирование задолженности перед несколькими кредитными организациями.
Кто может воспользоваться платформой, как подать заявление и на что обратить внимание перед обращением? Корреспондент Informburo.kz разбиралась, как работает этот механизм и в каких случаях он может помочь заемщикам.
№1. Что за платформа и зачем она нужна
Finkelisim.kz – это платформа, которую Агентство по регулированию и развитию финансового рынка (АРРФР) запустило вместе с Первым кредитным бюро.
Платформа помогает казахстанцам урегулировать долги перед несколькими кредиторами одновременно. Для этого используется медиация – процедура, когда заемщик и кредиторы пытаются договориться об условиях погашения долгов. После рассмотрения заявления банки и МФО могут предложить заемщику единый график платежей, чтобы он мог постепенно выплачивать долг без просрочек.
Например, заемщик взял кредит в одном банке, оформил микрокредит в другой организации, а затем столкнулся с финансовыми трудностями и перестал выплачивать долги. В итоге у него появились просрочки сразу по нескольким займам. Раньше для решения этой проблемы пришлось бы обращаться в каждую организацию отдельно, а теперь можно подать одно заявление через Finkelisim.kz.
№2. Кто может воспользоваться платформой
Подать заявление может не каждый заемщик. Платформа предназначена для тех, кто уже столкнулся с серьезными трудностями при выплате нескольких кредитов.
Поэтому, чтобы воспользоваться сервисом, нужно одновременно соответствовать нескольким условиям:
- просрочка по кредитам более 90 дней;
- задолженность минимум перед двумя кредиторами (это могут быть и банк, и МФО);
- общая сумма долга от 150 до 1600 МРП (от 648 750 до 6 920 000 тенге).
Кроме того, по задолженности не должно быть судебных решений о взыскании, исполнительных надписей нотариуса и других мер принудительного взыскания.
Например, если заемщик должен двум МФО и одному банку в общей сложности 800 000 тенге, а просрочка у него четыре месяца, то он может подать заявление, если по его долгам еще не началось принудительное взыскание и соблюдены остальные условия. Но если сумма задолженности семь миллионов тенге или просрочка только по одному кредиту, воспользоваться платформой не получится.
Подать заявление на платформе не получится и в том случае, если задолженность связана с:
- ипотекой;
- автокредитом;
- кредитом или микрокредитом, взятым для бизнеса;
- кредитом, который оформили мошенники;
- кредитом, по которому заемщику дали отсрочку платежей на время срочной военной службы.
Не смогут воспользоваться платформой и те, кто уже договорился с кредитором о погашении долга через медиацию. Также платформа недоступна заемщикам, которые проходят процедуру восстановления платежеспособности или банкротства.
№3. Как подать заявление
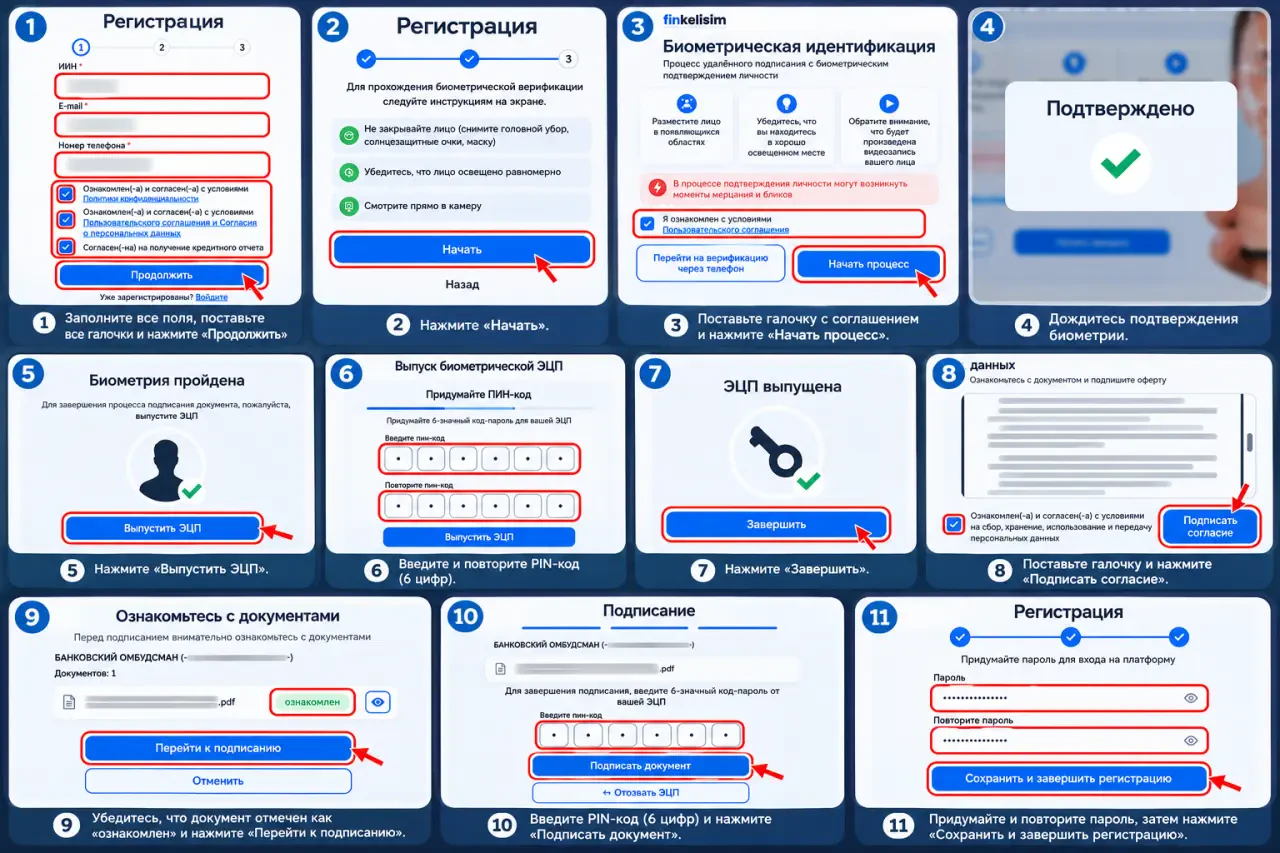
Для того чтобы воспользоваться платформой, необходимо на ней зарегистрироваться. Для начала необходимо открыть сайт Finkelisim.kz и нажать на кнопку "Получить график". После этого откроется окно для входа в аккаунт. Если вы впервые на ресурсе, нажмите на кнопку "Зарегистрируйтесь".
В открывшемся окне необходимо указать ИИН, электронную почту и номер телефона. Далее нужно:
- нажать на кнопку "Начать";
- пройти биометрическую идентификацию;
- выпустить ЭЦП;
- придумать и подтвердить ПИН-код;
- ознакомиться с документами и нажать "Перейти к подписанию";
- ввести ранее придуманный ПИН-код;
- придумать пароль.
После этого откроется личный кабинет заемщика, где можно подать заявление. При этом вручную искать информацию о каждом кредите не требуется: платформа самостоятельно соберет сведения о задолженности перед банками, МФО и коллекторскими агентствами. Также проверят соответствие заемщика на участие.
Затем информацию передадут кредиторам, которые должны подтвердить сумму долга.
По итогам рассмотрения заемщик получит документы с условиями урегулирования задолженности: протокол с решением омбудсмана, единый график погашения, договор с медиатором и медиативные соглашения с кредиторами.
Важно: после получения документов у заемщика будет 72 часа, чтобы ознакомиться с условиями и подписать их на платформе. Если он не сделает этого в установленный срок, заявление отклонят.
№4. Как изменятся выплаты и условия погашения
После одобрения заявления заемщику предложат единый график выплат. В нем укажут, сколько и когда нужно платить, чтобы постепенно закрыть долги перед всеми кредиторами. Деньги, которые должник будет вносить, распределят между банками и МФО пропорционально сумме задолженности перед каждым из них.
Размер ежемесячного платежа и срок погашения будут зависеть от общей суммы долга и категории заемщика. Например, для большинства заемщиков, если общая сумма не больше миллиона тенге, ежемесячный платеж составит до 84 тысяч тенге, выплатить задолженность нужно будет всего за год.
Если же долг составит от пяти до семи миллионов тенге, выплачивать придется до 117 тысяч тенге в месяц, но и срок погашения увеличится до пяти лет.
При этом для социально уязвимых категорий населения и получателей адресной социальной помощи условия мягче:
- при долге до миллиона тенге нужно будет платить до 56 тысяч тенге в месяц в течение полутора лет;
- при долге от пяти до семи миллионов тенге – до 84 тысяч тенге в месяц в течение семи лет.
Однако это не значит, что платформа автоматически уменьшит сумму долга. Она помогает договориться с кредиторами о более удобном графике выплат, но возвращать заемщику все равно придется всю согласованную сумму.
Также не стоит рассчитывать на автоматическое списание штрафов, пени или процентов по кредитам. Такие изменения возможны только в том случае, если кредиторы согласятся на них.
Важно: все новые условия должны быть указаны в документах, которые заемщик получит перед подписанием.
№5. Сколько стоит участие и какие есть ограничения
Несмотря на то, что подать заявление можно бесплатно, услуги медиатора необходимо оплачивать отдельно. При этом до 1 января 2027 года оплачивают их банковский и микрофинансовый омбудсманы. С начала нового года платить за медиатора, скорее всего, придется самому заемщику. Но точную стоимость нужно будет уточнить перед подписанием договора.
Важно учитывать и то, что после подписания соглашений заемщик обязан соблюдать новый график выплат. Если вдруг он пропустит платеж и просрочка превысит 40 дней, кредитор сможет снова начать взыскание долга. В зависимости от ситуации он может обратиться в суд или использовать другие способы.
Поэтому перед подписанием документов лучше оценить, получится ли выполнить новые условия, ведь подать заявление повторно не получится – участие одноразовое.
Помимо этого, пока действуют медиативные соглашения, заемщик не может получать новые банковские займы и микрокредиты.
Важно: участие в программе также отразится в кредитной истории. Кредиторы передадут информацию о процедуре в кредитные бюро. Это не ухудшит кредитный рейтинг, но сведения о просрочках останутся и будут учитываться банками при рассмотрении новых заявок.
 МФО закрыли. Нужно ли казахстанцам в таких случаях платить микрокредиты
 Зачем Нацбанк снижает или повышает ставку. Объясняем простыми словами